
Equipo MiInmo
·5 min de lectura
Chiapas: La entrada más accesible al mercado de vivienda
Hasta ahora, esta serie ha cubierto Campeche, Quintana Roo, Tabasco y Yucatán: cuatro estados que, con matices, comparten una historia parecida de crecimiento y atracción de población. Chiapas rompe ese molde. Es uno de los estados con menor ingreso promedio del país, ha sido históricamente expulsor de población en vez de receptor, y su economía de suelo tiene poco que ver con el boom turístico de la península. Por eso decidimos darle su propio estudio en vez de simplemente añadirlo a la lista.
Usamos las mismas fuentes que en los estudios anteriores de el Sistema Nacional de Información e Indicadores de Vivienda (SNIIV) y el Consejo Nacional de Población (CONAPO) y la misma idea de fondo: comparar el precio típico de un crédito de vivienda contra qué tan rápido está creciendo, municipio por municipio, para ver dónde hay señales tempranas antes de que sean obvias para todos.
¿Chiapas gana o pierde población?
A diferencia de Quintana Roo y Yucatán, qué ganan población, o incluso de Campeche, cuyo saldo es casi neutro, Chiapas pierde gente de forma consistente. Las proyecciones de CONAPO para 2025-2029 estiman 76,130 personas llegando contra 201,770 saliendo, un saldo negativo de 125,640 personas. Es, con mucho, el patrón migratorio más marcado de los cinco estados que hemos revisado en esta serie.
Chiapas: la entrada más accesible del país
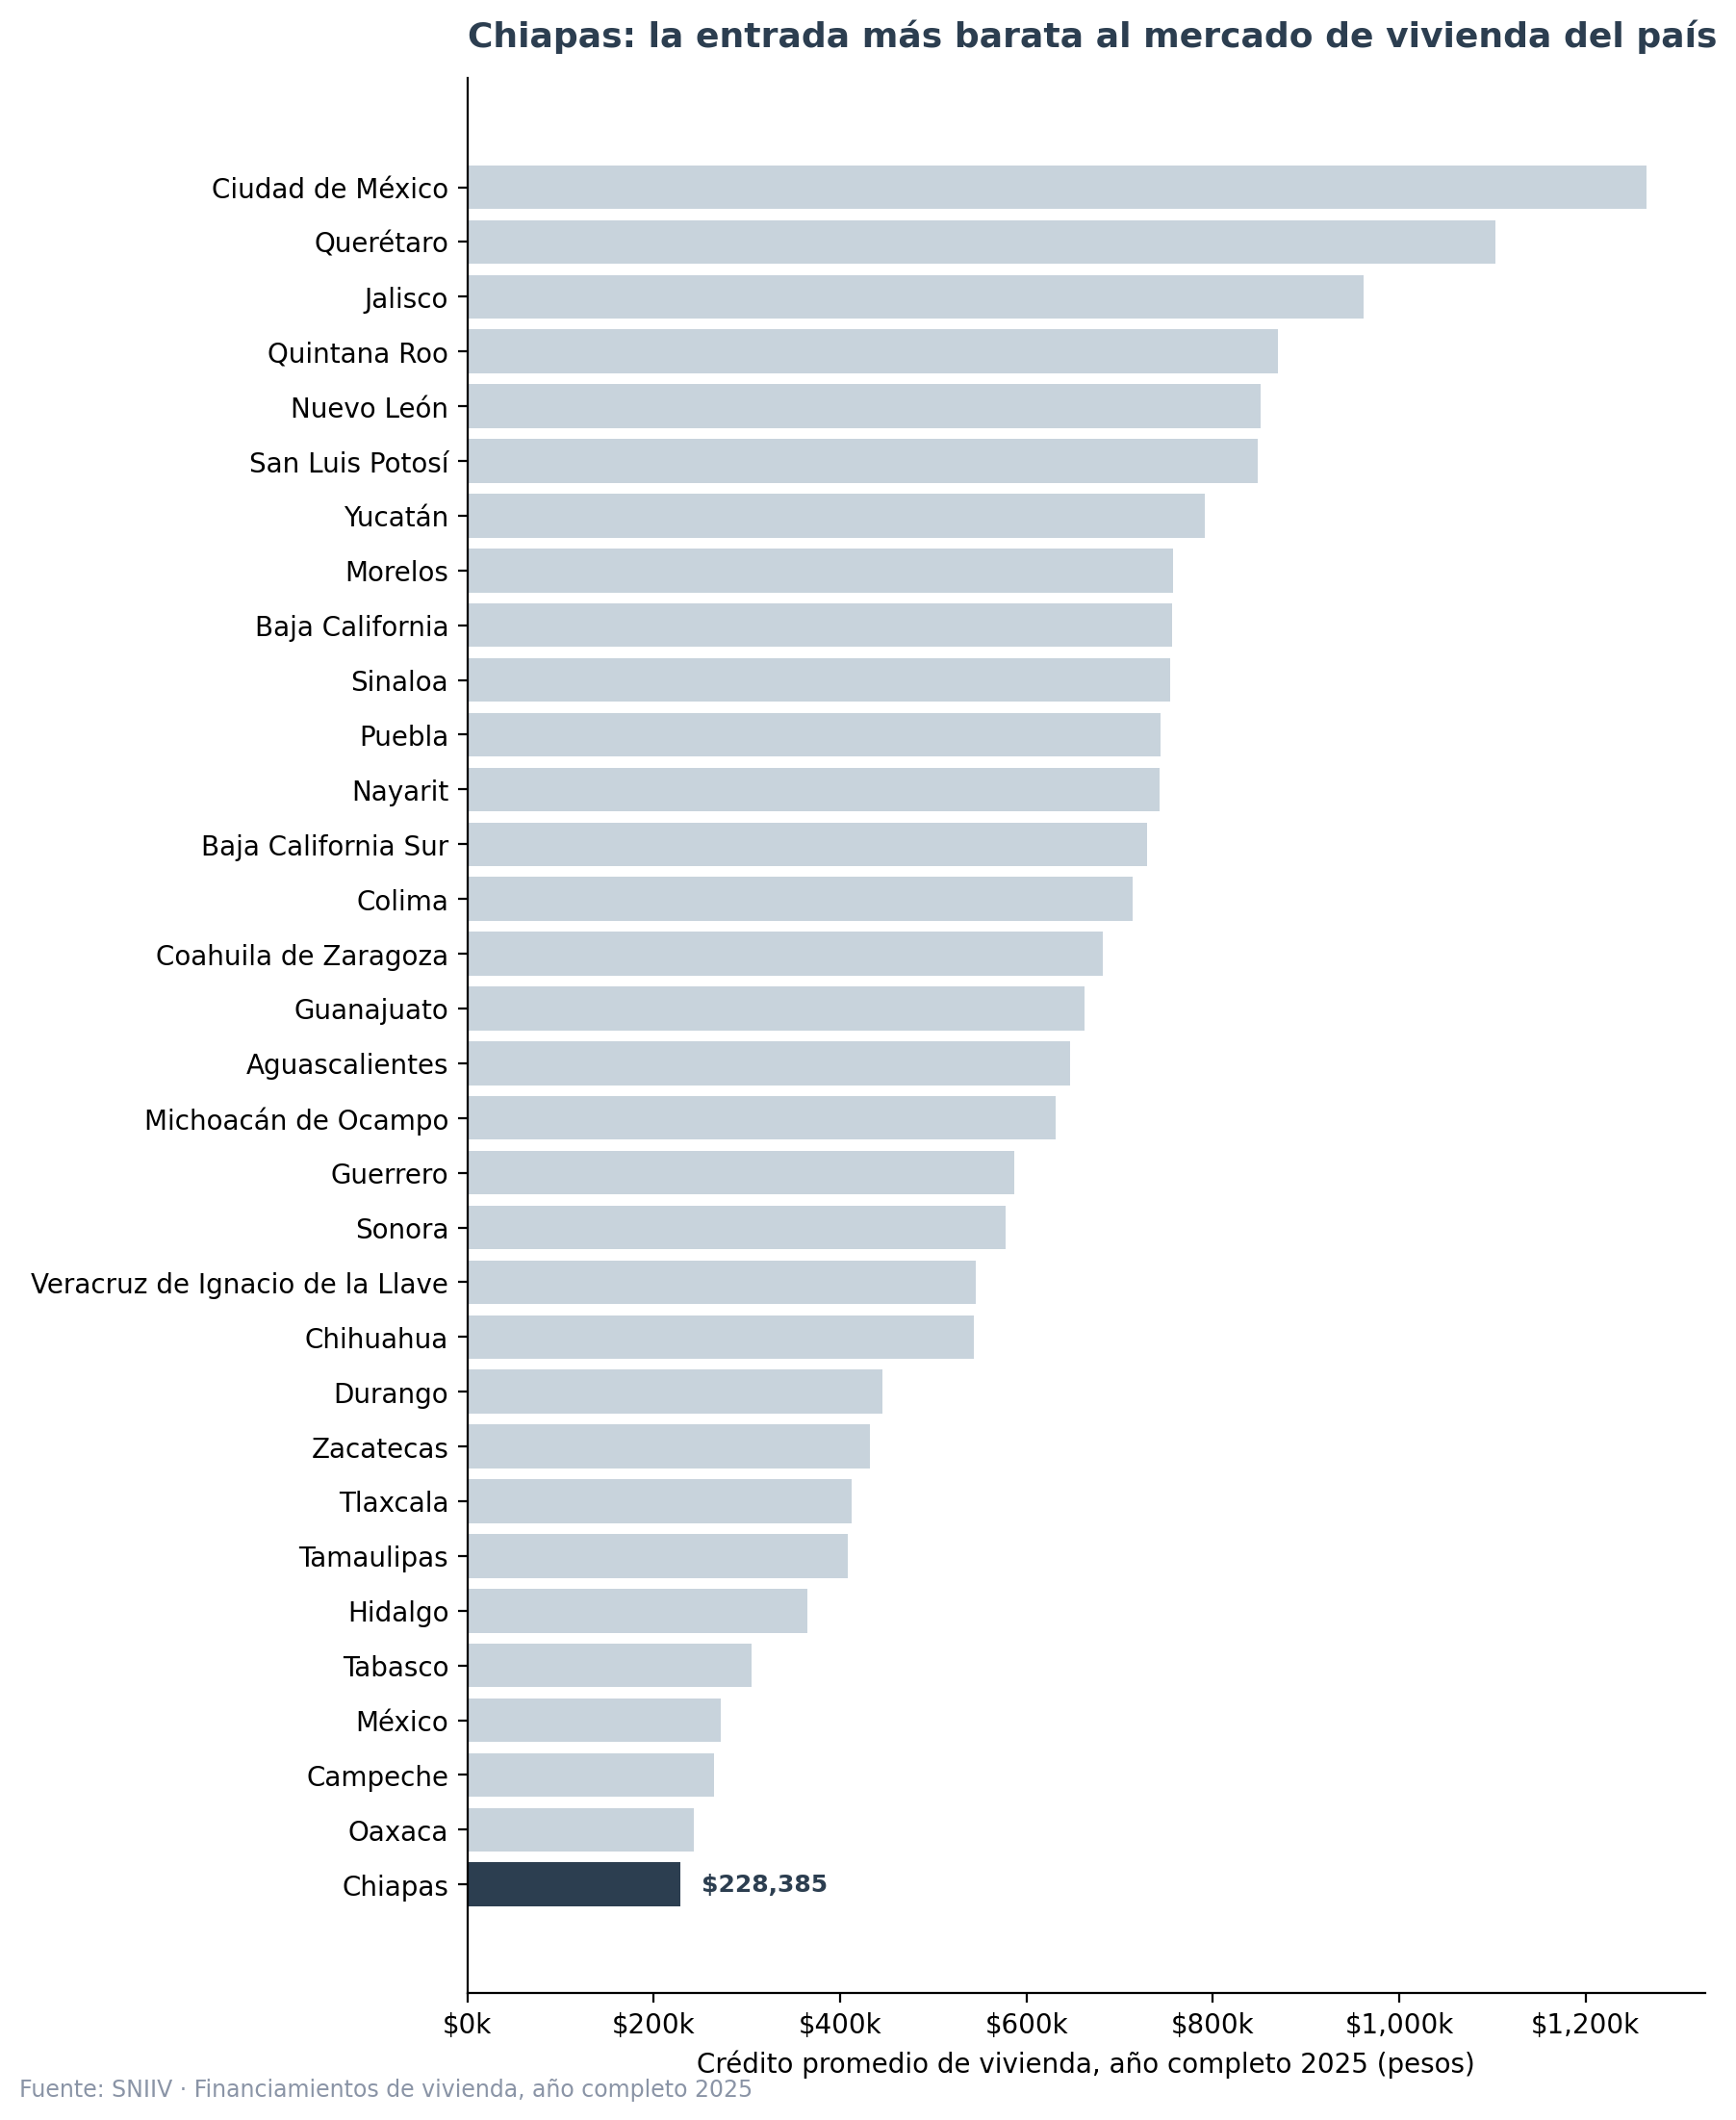
De los 32 estados del país, Chiapas es el que tiene el crédito de vivienda más accesible en promedio: 227,198 pesos, frente a 1,265,144 pesos en la Ciudad de México. Esa cifra por sí sola no dice si el mercado está creciendo o estancado, pero sí confirma algo que ya sospechábamos: si existe una puerta de entrada económica al mercado de vivienda formal en México, es en Chiapas.
¿Dónde están los mercados emergentes dentro de Chiapas?
Buscamos municipios donde el crédito esté creciendo más rápido que el promedio estatal, y donde el precio todavía sea más bajo que ese mismo promedio. Aquí Chiapas se comportó distinto a los demás estados de la serie: de sus 118 municipios, sólo 27 tienen suficiente actividad de crédito como para poder medirlos con confianza, y en conjunto el crédito se está contrayendo, no solo desacelerando.
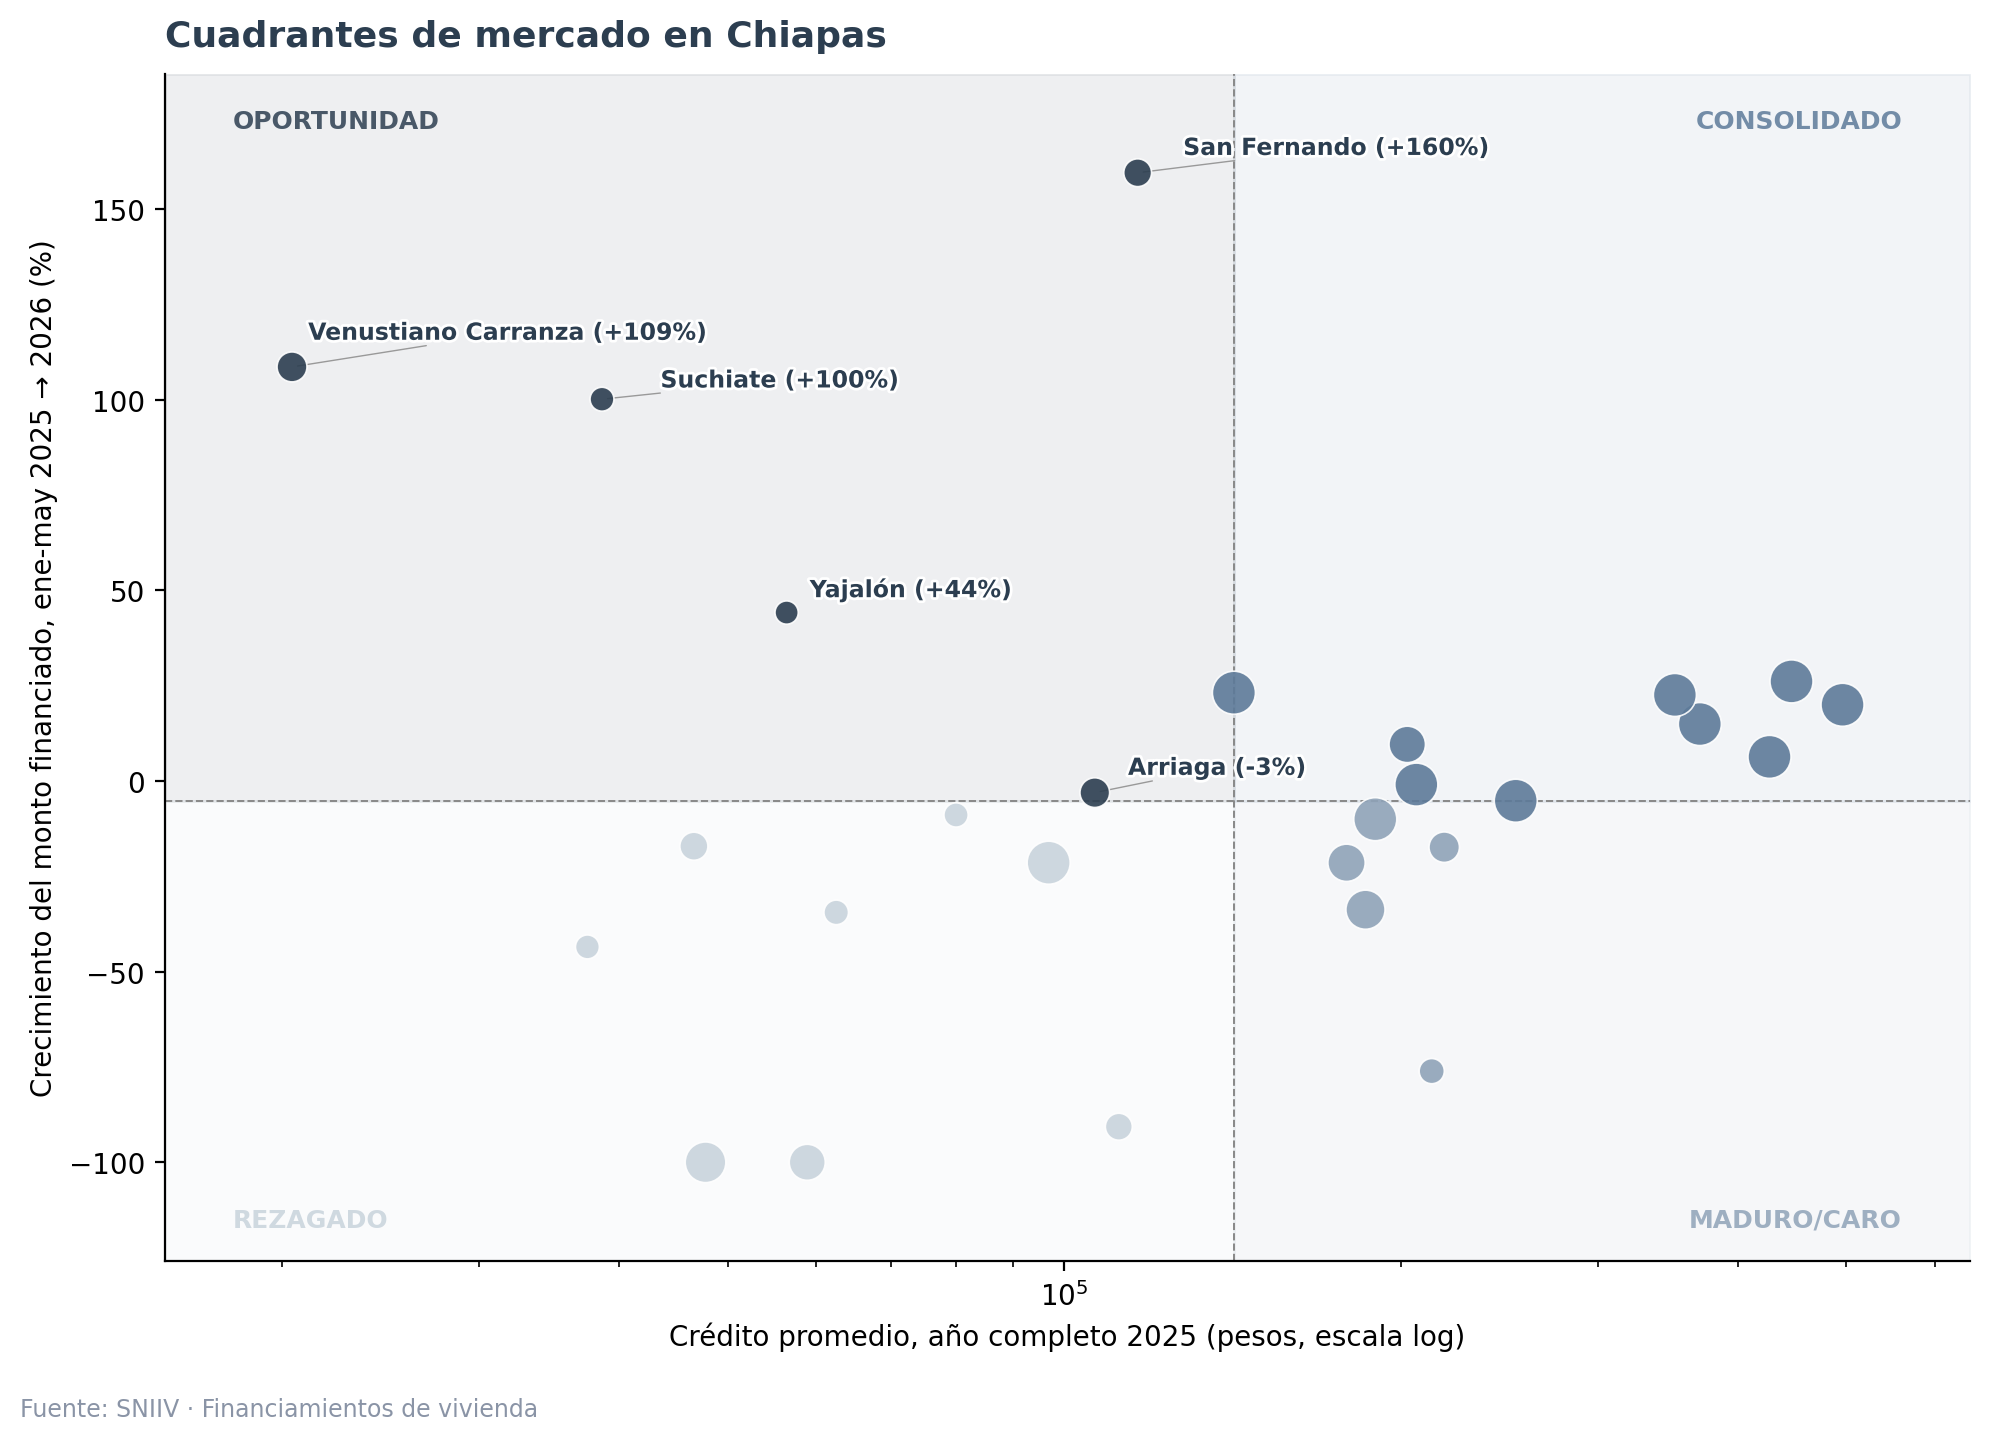
Cinco municipios se ven bien a primera vista: San Fernando, Venustiano Carranza, Suchiate, Yajalón y Arriaga. Pero antes de nombrarlos como hallazgos, revisamos qué había pasado con ellos un año antes, para no confundir una tendencia real con un salto de un solo golpe. El resultado fue revelador: la mayoría de estos municipios habían hecho exactamente lo contrario un ciclo antes (Venustiano Carranza y Arriaga incluso se voltearon por completo) lo cual apunta más a variación normal que a una tendencia sostenida. El único que crece de forma consistente en las dos mediciones es San Fernando.
Eso no es casualidad. San Fernando es uno de los dos municipios que se incorporaron en 2015 a la Zona Metropolitana de Tuxtla Gutiérrez, la capital del estado y su único centro urbano en expansión real. Su crecimiento probablemente responde al crecimiento normal de esa zona metropolitana extendiéndose hacia sus vecinos, más que a un fenómeno nuevo.
Caso destacado: Palenque y el efecto Tren Maya
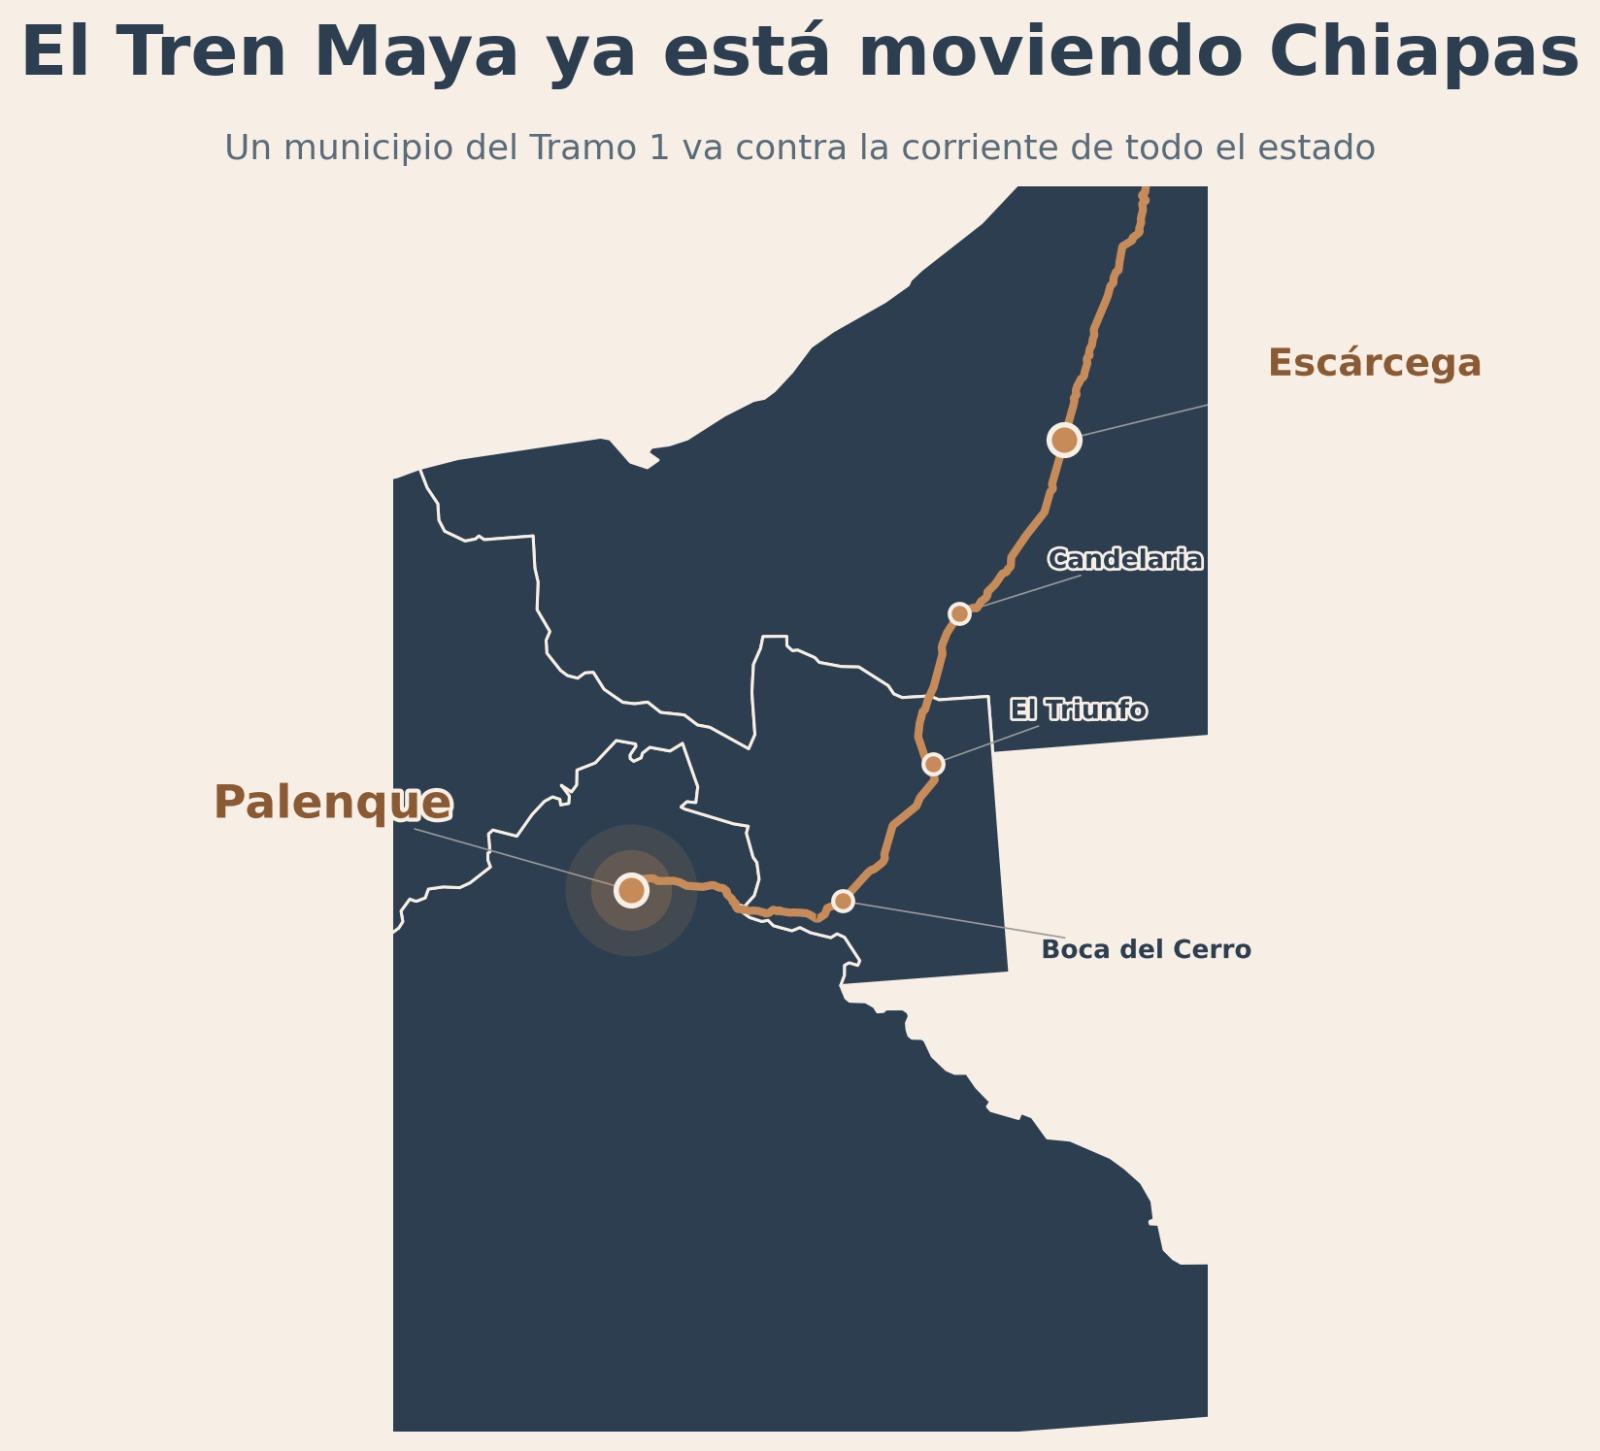
Palenque no aparece en la lista de municipios prometedores; de hecho, en la medición más reciente su crédito cae y queda entre los rezagados. Pero Palenque tiene algo que ningún otro municipio de esta lista tiene: es la primera estación del Tren Maya, inaugurada el 31 de diciembre de 2023. Al mirarlo con una ventana mas amplia antes y después de esa fecha, en vez de solo el último año la historia cambia. El número de créditos otorgados en Palenque mas que se duplicó entre 2023 y 2026, aunque no de forma pareja: hubo un salto, luego una caída, y luego una recuperación. Antes de leerlo como un boom inmobiliario, revisamos de qué tipo de crédito se trataba, y la respuesta es clara: casi todo es para mejorar una vivienda que ya existe, no para construir una nueva. Eso no le resta valor al hallazgo, pero sí cambia lo que significa: la gente está invirtiendo más en lo que ya tiene, probablemente por más ingresos ligados al turismo o a la obra del tren, pero todavía no hay una ola de construcción nueva.
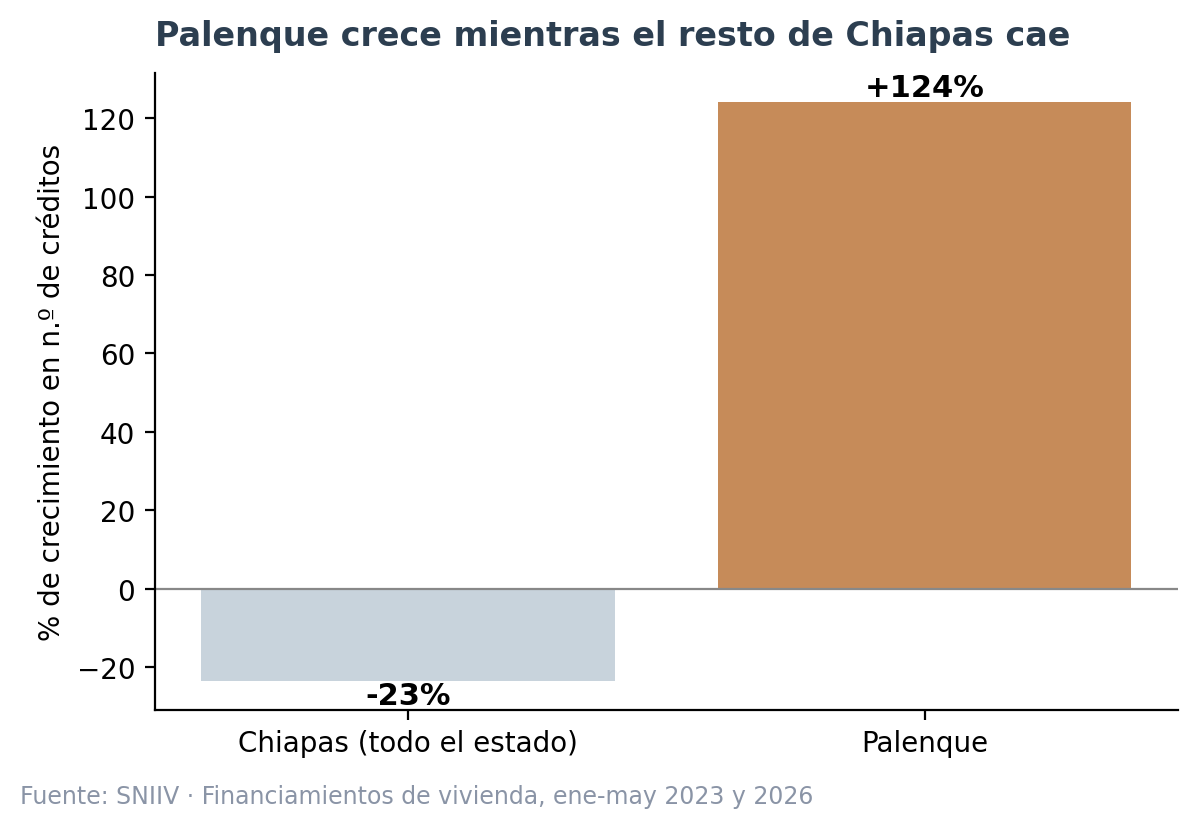
Lo que sí hace destacar a Palenque es el contraste con el resto del estado: mientras Chiapas en su conjunto cayó 23% en número de créditos en ese periodo, Palenque creció 124%. Ir contra la corriente de un estado que se está contrayendo es una señal mucho más interesante que crecer dentro de uno que ya lo está haciendo. Chiapas no se parece al resto del sureste, y ese es el hallazgo más importante de este estudio. Es la entrada más accesible del país para financiar una vivienda, pierde población de forma consistente, y su mercado de crédito se contrae en la mayoría de sus municipios. Dentro de ese panorama, dos historias sí se sostienen: San Fernando, que crece de la mano de la capital, y Palenque, que se mueve distinto desde que llegó el Tren Maya, aunque todavía en forma de mejoras a lo ya existente y no de construcción nueva. Ninguna de las dos es una historia espectacular, y por eso mismo son las que decidimos contar.
Fuentes: Sistema Nacional de Información e Indicadores de Vivienda (SNIIV-SEDATU), Instituto Nacional de Estadística y Geografía (INEGI), Consejo Nacional de Población (CONAPO).